
日本の造船業界の今
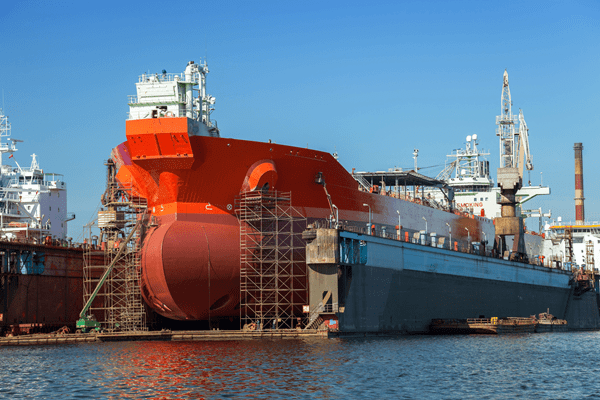
国内の造船業は、国際的な価格競争激化による冬の時代を経て、官民を挙げた巨額投資による歴史的な再興期を迎えています。世界的な船不足を背景に新造船価格が高水準で推移し、円安傾向も相まって、造船大手主要各社は過去最高水準の売上高を記録しています。造船会社の手持ち受注量は約3〜4年先まで埋まっており、業績の予見可能性が非常に高い状態となっています。
造船業界、今の勢い・造船大手主要各社が過去最高水準の売上高を記録・手持ち受注量は約3〜4年先まで埋まっており、業績の予見可能性が非常に高い
今後の動向を左右する3つの追い風
世界的な脱炭素化と経済安全保障の高まりが追い風となっており、今後の見通しは技術主導の成長機会と現場の生産性改善が交差する転換点にあります。
01造船業再生ロードマップと国策支援日本政府は官民で1兆円規模(国交省の造船業再生基金3,500億円など)の資金投下を進めています。2035年までに国内建造量を約1,800万総トンへ倍増させる目標を掲げ、内需回帰と輸出力強化へ舵を切っています。※出典:国土交通省「造船業再生強化~建造能力倍増に向けて~」
02脱炭素|次世代燃料船への買い替え需要国際海運の温室効果ガス排出規制強化に伴い、重油船からアンモニア・水素・LNG(液化天然ガス)を燃料とする次世代環境船への移行が急速に進んでいます。日本の優れた省エネ設計・安全制御技術が強みとなっています。
03自動運航・DX・国内物流(モーダルシフト)トラック運転手不足を背景に、国内輸送を船へ切り替えるモーダルシフトが加速し、内航船の需要も安定的に推移しています。あわせて自動運航船の実用化など、高付加価値なスマートシップ開発が先行しています。
克服すべき構造的課題
手持ち受注量は豊富で業績自体は好調ですが、この数年で得られる利益をロボット化や設備投資にどこまで振り向けられるかが、10年後の生存を分ける最大の試練となっています。具体的なリスク・ボトルネックは以下のとおりです。
リスク1中韓勢との圧倒的なスケール差世界市場では中国・韓国が大きなシェアを握っており、日本はコスト競争力とドック規模で劣勢に立たされてきました。これに対し、国内でも大手の事業統合・提携を進める業界再編の動きが進んでいます。
リスク2深刻な人手不足とベテラン離職現場技術者の高齢化と若手人材の確保が大きな課題です。外国人材の確保、AI・協働ロボットの導入、溶接工程の自動化・省力化ラインの整備によるスマート造船所への改修が急ピッチで進められています。
リスク3資材高騰リスク鋼材価格や設備・人件費コストの高止まりが利益率を押し下げる要因になっています。脱炭素に向けた次世代エンジンや安全設計の開発には膨大な研究開発費・設備投資が必要です。加えて、開発に成功しても他国に安価な価格で追随・量産されるリスクを避けられるかどうかも懸念材料です。
中長期的な成長シナリオ
今後の再生計画は、大きく3つの段階で展開される見通しです。
〜2028年
基盤強化と垂直・水平連携
業界グループ化・統合の推進、ロボットや自動化設備の導入による工場省力化
〜2031年
設備拡張・再稼働
老朽化ドックの刷新・新設・再稼働の本格化、ゼロエミッション船の量産
〜2035年
建造量倍増の達成
建造能力1,800万総トンの実現、次世代燃料船市場でのグローバルシェア奪還
※出典:MONOQUE「【2026年新春産業展望】造船、35年建造量倍へ再生ロードマップ」
まとめ
今後は単なる生産総トン数量を競う造船から、高度な環境技術と自動化プロセスを備えた高品質・高付加価値な環境対応船の生産拠点へと変貌できるかが、中長期の成長を左右するキーポイントとなっていくと考えられます。
記事No,541